Pożyczki na Raty 2026 – Ranking i Porównanie Ofert Online
Pożyczki na raty pozwalają rozłożyć spłatę zobowiązania na kilka lub kilkanaście miesięcznych płatności, zamiast zwracać całą kwotę jednorazowo. W 2026 roku osoby poszukujące finansowania przez internet mogą porównywać różne produkty pozabankowe, które różnią się okresem kredytowania, dostępnymi kwotami, wysokością rat i całkowitym kosztem. Przed podjęciem decyzji warto ustalić, jaką część miesięcznego budżetu można bezpiecznie przeznaczyć na spłatę, nie rezygnując z podstawowych wydatków.
W naszym serwisie przedstawiamy pożyczki na raty online i wyjaśniamy, które parametry mają największe znaczenie podczas porównywania ofert. Samo niskie miesięczne obciążenie nie musi oznaczać taniego finansowania, ponieważ dłuższy harmonogram może prowadzić do wyższej sumy kosztów. Dlatego zwracamy uwagę na RRSO, całkowitą kwotę do zapłaty, terminy płatności i zasady wcześniejszego zakończenia zobowiązania. Ostateczna dostępność produktu i decyzja o przyznaniu środków zależą od konkretnego pożyczkodawcy.
Ranking Pożyczek na Raty Online 2026
 CreditStar.plpożyczka ratalna online
 Finansowo.plpożyczki społecznościowe (P2P)
Zestawienie obejmuje wyłącznie produkty z potwierdzonym harmonogramem spłat ratalnych. Dane sprawdzono 27.10.2026 r.; wiążące są warunki indywidualnej umowy.
Informacja: ranking obejmuje prezentowane oferty partnerów serwisu, a nie wszystkie pożyczki dostępne na polskim rynku. Warunki konkretnego finansowania należy potwierdzić bezpośrednio u dostawcy przed złożeniem wniosku.
Czym Jest Pożyczka na Raty i Jak Działa?
Pożyczka na raty jest formą finansowania, w której obowiązek zwrotu pieniędzy zostaje rozłożony na ustalone płatności. Każda rata jest częścią harmonogramu określającego terminy i kwoty należne pożyczkodawcy. W zależności od konstrukcji produktu płatności mogą obejmować spłatę kapitału, odsetek i innych kosztów przewidzianych umową. Nie każda propozycja z dłuższym terminem finansowania jest jednak automatycznie pożyczką ratalną.
Jak Wygląda Harmonogram Spłaty Pożyczki?
Harmonogram powinien umożliwiać ustalenie dat poszczególnych płatności, ich wysokości i zasad rozliczania zobowiązania. W przypadku rat równych miesięczne obciążenie pozostaje zasadniczo na podobnym poziomie, choć udział kapitału i odsetek może się zmieniać. Przy ratach malejących pierwsze płatności są zwykle wyższe, a kolejne stopniowo się obniżają. Pożyczki ratalne mogą korzystać z różnych modeli, dlatego przed zawarciem umowy należy sprawdzić faktyczny harmonogram, a nie zakładać, że wszystkie produkty działają identycznie.
Istotna jest również data pierwszej raty. Jeśli wypada ona przed najbliższym wpływem wynagrodzenia lub w okresie zwiększonych wydatków, nawet odpowiednia wysokość miesięcznej płatności może powodować trudności. Warto zatem porównać terminy z własnym kalendarzem finansowym i uwzględnić możliwość nieprzewidzianych kosztów.
Czym Pożyczka Ratalna Różni Się od Chwilówki?
Tradycyjna chwilówka jest zazwyczaj zobowiązaniem krótkoterminowym, którego pełna spłata następuje w jednym terminie. Pożyczki pozabankowe na raty przewidują natomiast kilka płatności rozłożonych w czasie. Różnica dotyczy zatem przede wszystkim sposobu regulowania długu, choć oba rodzaje finansowania mogą być oferowane online.
Przykładowo osoba, która potrzebuje 4 000 zł, może nie być w stanie oddać tej kwoty z jednego wynagrodzenia. Rozłożenie spłaty na kilka miesięcy zmienia wysokość pojedynczego obciążenia, ale nie eliminuje kosztów ani ryzyka zadłużenia. O wyborze powinny przesądzać pełne warunki umowy i realna możliwość spłaty, nie wyłącznie wygoda miesięcznych rat.
Porównanie Pożyczek Ratalnych – Na Co Zwrócić Uwagę?
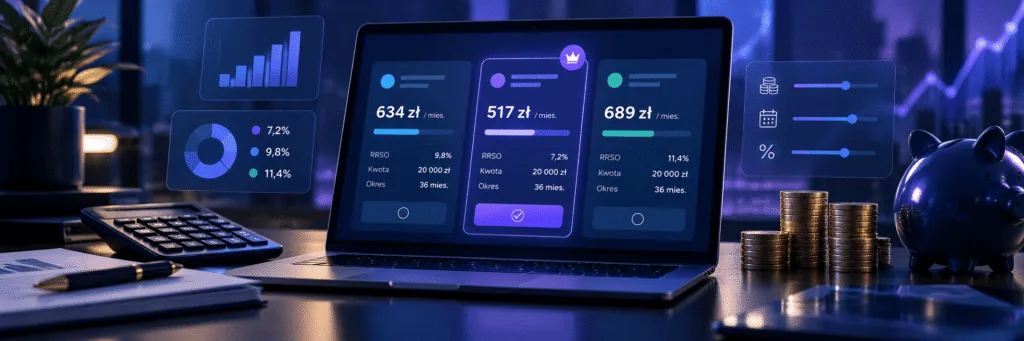
Ranking pożyczek na raty powinien przedstawiać informacje pozwalające ocenić ofertę pod kątem kosztów i przewidywalności spłaty. Szczególnie ważne jest porównywanie podobnych kwot przy takich samych lub zbliżonych okresach kredytowania. Bez tego oferta z niższą ratą może wydawać się atrakcyjniejsza, mimo że prowadzi do wyższej całkowitej kwoty do zapłaty.
| Parametr | Co oznacza? | Na co zwrócić uwagę? |
|---|---|---|
| RRSO | Roczny wskaźnik kosztu kredytu | Założenia, kwota i czas finansowania |
| Oprocentowanie | Koszt odsetkowy wynikający z umowy | Rodzaj stopy i sposób naliczania |
| Prowizja | Opłata związana z udzieleniem lub obsługą | Czy jest doliczona do zobowiązania |
| Miesięczna rata | Płatność według harmonogramu | Dopasowanie do dochodów i wydatków |
| Całkowita kwota do zapłaty | Łączna należność wynikająca z warunków finansowania | Różnica względem otrzymanego kapitału |
| Okres spłaty | Czas przewidziany na uregulowanie zobowiązania | Liczba rat i ich terminy |
| Wcześniejsza spłata | Możliwość zakończenia umowy przed czasem | Zasady rozliczenia i ewentualna rekompensata |
| Opóźnienie w płatności | Nieterminowe wykonanie zobowiązania | Możliwe odsetki i inne konsekwencje |
RRSO i Całkowita Kwota do Zapłaty
Rzeczywista roczna stopa oprocentowania uwzględnia koszt kredytu w ujęciu rocznym zgodnie z zasadami jej obliczania. Wskaźnik jest ważny, lecz nie zastępuje informacji o konkretnej sumie do zwrotu. Przy analizowaniu tanich pożyczek na raty warto jednocześnie sprawdzać prowizję, oprocentowanie, inne obowiązkowe koszty i liczbę miesięcznych płatności.
Dla konsumenta szczególnie czytelna jest całkowita kwota do zapłaty. Jeśli klient otrzymuje 5 000 zł, powinien dokładnie wiedzieć, ile łącznie odda pożyczkodawcy przy wykonaniu umowy zgodnie z harmonogramem. Dopiero porównanie tej wartości przy podobnych warunkach pozwala sensownie oceniać różnice między ofertami.
Niska Rata Czy Niższy Całkowity Koszt?
Pożyczka z niską ratą może pomagać w utrzymaniu miesięcznej płynności, ale sama wysokość płatności nie mówi wszystkiego o cenie finansowania. Rozłożenie tej samej sumy na dłuższy czas często obniża ratę, jednocześnie zwiększając łączną wartość odsetek lub innych kosztów zależnych od okresu spłaty.
Rozsądny wybór polega na znalezieniu równowagi pomiędzy bieżącą zdolnością do regulowania zobowiązania a jego całkowitym kosztem. Zbyt wysoka rata zwiększa ryzyko zaległości, natomiast niepotrzebnie długi okres może oznaczać płacenie za finansowanie przez wiele dodatkowych miesięcy.
Ile Kosztuje Pożyczka na Raty? Przykładowe Obliczenia
Koszt pożyczki na raty zależy od warunków konkretnego produktu. Na końcową sumę mogą wpływać odsetki, prowizje i inne obowiązkowe należności. Aby pokazać sposób planowania budżetu, warto rozdzielić otrzymany kapitał od dodatkowego kosztu finansowania. Poniższa tabela przedstawia wyłącznie przykłady matematyczne, w których założono ustaloną łączną kwotę kosztów i równe miesięczne płatności.
| Kwota pożyczki | Liczba rat | Założony łączny koszt | Całkowita kwota do zapłaty | Przykładowa rata |
|---|---|---|---|---|
| 3 000 zł | 6 | 300 zł | 3 300 zł | 550 zł |
| 5 000 zł | 12 | 600 zł | 5 600 zł | ok. 466,67 zł |
| 10 000 zł | 24 | 2 000 zł | 12 000 zł | 500 zł |
Uwaga: wartości są fikcyjnymi założeniami edukacyjnymi, a nie reprezentatywnymi przykładami ofert partnerskich. Nie wyznaczono dla nich RRSO. W przypadku kwoty 5 600 zł spłacanej w 12 ratach konieczne byłoby odpowiednie zaokrąglenie płatności w harmonogramie.
Tabela pokazuje, że sama rata nie pozwala określić, ile kosztuje produkt. Trzeba również znać sumę wszystkich płatności oraz jej różnicę względem wypłaconego kapitału. Rzeczywiste warunki mogą obejmować inny rozkład rat i odmienne terminy płatności.
Jak Okres Spłaty Wpływa na Wysokość Raty?
Dłuższy okres kredytowania pozwala zazwyczaj podzielić kapitał na większą liczbę płatności. Jednak miesięczna rata pożyczki zależy również od sposobu naliczania kosztów, oprocentowania i harmonogramu. Nie należy więc porównywać wyłącznie liczby miesięcy bez sprawdzenia pozostałych parametrów.
Przykładowo rozłożenie 6 000 zł samego kapitału na 12 miesięcy oznaczałoby po 500 zł miesięcznie przed dodaniem kosztów. Przy 24 miesiącach matematyczna część kapitałowa wynosiłaby średnio 250 zł. Nie są to raty rzeczywistych produktów, lecz ilustracja wpływu liczby płatności na rozłożenie kapitału w czasie.
Jak Otrzymać Pożyczkę Ratalną Przez Internet?
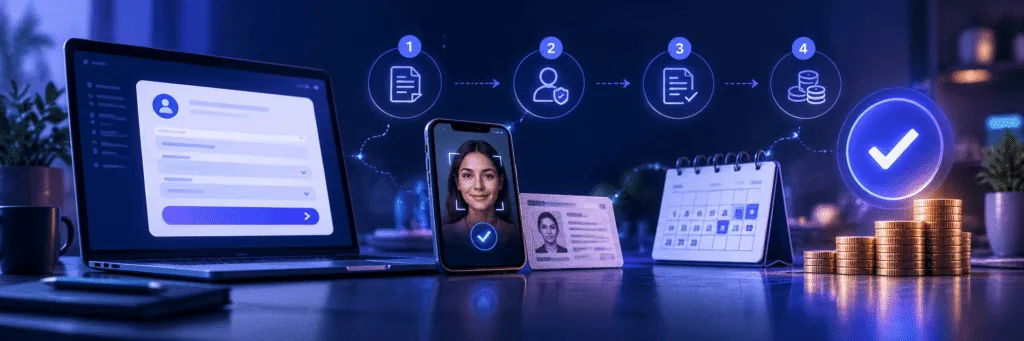
Proces ubiegania się o pożyczkę online na raty można rozpocząć bez odwiedzania placówki, jeżeli wybrany dostawca udostępnia zdalny formularz. Uproszczona procedura nie oznacza jednak pominięcia weryfikacji klienta. Pożyczkodawca powinien przed zawarciem umowy ustalić tożsamość wnioskodawcy oraz ocenić jego zdolność kredytową.
Przykładowa kolejność postępowania:
- Określ kwotę – wybierz sumę odpowiadającą konkretnemu wydatkowi, bez niepotrzebnego zwiększania zadłużenia.
- Zaplanuj okres spłaty – ustal miesięczną kwotę, którą możesz przeznaczyć na ratę.
- Porównaj propozycje – sprawdź całkowitą kwotę do zapłaty, RRSO i wymagania.
- Zweryfikuj firmę – ustal, kto jest pożyczkodawcą i gdzie znaleźć jego dokumenty.
- Wypełnij wniosek – podaj prawdziwe dane i przejdź wymaganą identyfikację.
- Przeczytaj umowę – zwróć uwagę na harmonogram, koszty oraz skutki opóźnienia.
- Podejmij decyzję – zaakceptuj finansowanie dopiero po potwierdzeniu możliwości terminowej spłaty.
Jakie Dokumenty Są Potrzebne?
Wnioskodawca zazwyczaj musi przedstawić dane pozwalające ustalić tożsamość oraz informacje o swojej sytuacji finansowej. Zakres wymaganych dokumentów zależy od instytucji, wysokości zobowiązania i wyniku wstępnej analizy. Pożyczki na raty przez internet mogą umożliwiać elektroniczne przekazanie danych, lecz w określonych sytuacjach pożyczkodawca może poprosić o dodatkowe potwierdzenia dochodów i wydatków.
Dokumentacja umowna jest równie ważna jak formularz. Należy zachować kopię umowy, harmonogramu oraz informacji o kosztach. Przydatne będą również potwierdzenia przelewów związanych ze spłatą zobowiązania.
Ile Trwa Weryfikacja i Wypłata Środków?
Czas rozpatrzenia wniosku zależy od procedur wybranego pożyczkodawcy, kompletności danych oraz potrzeby wykonania dodatkowych czynności. Określenie szybka pożyczka na raty nie oznacza gwarancji wypłaty w ciągu kilku minut. Również po wydaniu pozytywnej decyzji rzeczywisty moment otrzymania pieniędzy zależy od sposobu przekazania środków i obsługi płatności.
Nie należy podejmować dalszych zobowiązań finansowych wyłącznie na podstawie przewidywanego czasu wypłaty. Przed zaplanowaniem wydatku warto upewnić się, że pieniądze rzeczywiście znalazły się na rachunku.
Pożyczki na Raty Bez Zaświadczeń – Kto Może Złożyć Wniosek?
Pożyczki na raty bez zaświadczeń są poszukiwane przez osoby, które nie chcą lub nie mogą przedstawiać tradycyjnego zaświadczenia o zatrudnieniu. Nie oznacza to jednak finansowania bez sprawdzania sytuacji dochodowej. Pożyczkodawca może korzystać z różnych metod oceny zdolności kredytowej, a wymagane dokumenty zależą między innymi od wysokości wnioskowanej kwoty i dostępnych informacji.
Brak umowy o pracę na czas nieokreślony nie musi automatycznie wykluczać możliwości złożenia wniosku. Instytucja może rozpatrywać dochody pochodzące z innych legalnych źródeł, o ile odpowiadają one przyjętym kryteriom i pozwalają ocenić możliwość spłaty. Nie istnieją jednak uniwersalne warunki akceptacji wspólne dla wszystkich firm.
Jak Pożyczkodawca Sprawdza Zdolność Kredytową?
Ocena zdolności kredytowej polega na analizie możliwości regulowania zobowiązania zgodnie z ustalonym harmonogramem. W przypadku pożyczek na raty bez BIK szczególnie ważne jest właściwe rozumienie reklamowanych warunków. Brak wykorzystania jednej konkretnej bazy nie oznacza pominięcia oceny kredytowej ani gwarancji pozytywnej decyzji.
Instytucje pożyczkowe stosują procedury uwzględniające odpowiednie źródła danych o sytuacji finansowej i zobowiązaniach klienta. Znaczenie mogą mieć historia spłat, bieżące zadłużenie, koszty gospodarstwa domowego i stabilność dochodów. Przed przesłaniem wniosku należy sprawdzić zasady konkretnej instytucji oraz zakres wymaganych informacji.
Pożyczka na 6, 12, 24 lub 36 Miesięcy – Który Okres Wybrać?
Dopasowanie czasu spłaty do budżetu jest jednym z najważniejszych elementów wyboru finansowania. Pożyczki na 12 miesięcy mogą odpowiadać osobom, które chcą zamknąć zobowiązanie w ciągu roku, natomiast dłuższy okres oznacza większą liczbę miesięcznych płatności. Dostępność poszczególnych terminów zależy od produktu, dlatego nie każdy dostawca oferuje wszystkie warianty.
Poniższa tabela przedstawia ogólne różnice między okresami finansowania, bez przypisywania ich konkretnym firmom.
| Okres spłaty | Potencjalna zaleta | Główne ryzyko |
|---|---|---|
| 6 miesięcy | Krótszy czas pozostawania w zadłużeniu | Wyższe miesięczne obciążenie |
| 12 miesięcy | Możliwość zaplanowania spłaty w ciągu roku | Konieczność utrzymania regularnych płatności |
| 24 miesiące | Rozłożenie kapitału na więcej rat | Możliwy wzrost łącznych kosztów |
| 36 miesięcy | Potencjalnie niższa rata niż przy krótszym okresie | Długotrwałe obciążenie budżetu |
Pożyczki na 24 miesiące i inne dłuższe produkty warto analizować szczególnie dokładnie pod kątem całkowitej kwoty do zapłaty. Rozciągnięcie zobowiązania na kilka lat może ograniczyć miesięczne obciążenie, ale jednocześnie utrzymywać zadłużenie przez znaczną część przyszłego budżetu.
Nie należy też automatycznie wybierać najkrótszego możliwego okresu. Jeśli wysoka rata pozostawiałaby zbyt mało pieniędzy na podstawowe potrzeby, zwiększałaby ryzyko opóźnienia w spłacie. Rozsądny termin powinien zapewniać możliwość realizowania wszystkich płatności bez nadmiernej presji finansowej.
Wcześniejsza Spłata Pożyczki Ratalnej
Klient korzystający z kredytu konsumenckiego objętego polską ustawą ma prawo do spłaty całości lub części zobowiązania przed terminem określonym w umowie. Wcześniejsza spłata pożyczki może zmniejszyć łączny koszt finansowania, ponieważ okres korzystania z pieniędzy ulega skróceniu.
Przed wykonaniem dodatkowej płatności warto sprawdzić zasady rozliczenia zobowiązania, właściwy numer rachunku oraz informacje o ewentualnej rekompensacie za wcześniejszą spłatę, dopuszczalnej wyłącznie na zasadach przewidzianych prawem. Pożyczkodawca powinien odpowiednio rozliczyć koszty zgodnie z obowiązującymi przepisami.
Czy Można Odzyskać Część Kosztów?
Tak. W przypadku wcześniejszej spłaty kredytu konsumenckiego całkowity koszt kredytu podlega odpowiedniemu obniżeniu za okres, o który skrócono czas obowiązywania umowy. Dotyczy to również kosztów poniesionych z góry, które podlegają rozliczeniu zgodnie z przepisami.
Przykładowo osoba, która zakończyła spłatę zobowiązania znacznie wcześniej, może mieć prawo do zwrotu odpowiedniej części prowizji. Dokładna wysokość rozliczenia zależy od kosztów i dat związanych z konkretną umową. W razie wątpliwości można skorzystać z informacji oraz kalkulatora udostępnianego przez UOKiK.
Zalety i Wady Pożyczek na Raty
Pożyczki ratalne online mogą zapewniać bardziej przewidywalny harmonogram niż produkty z jednorazową spłatą. Nie oznacza to jednak, że są pozbawione ryzyka. Korzyści i ograniczenia należy rozpatrywać w odniesieniu do konkretnej kwoty, okresu oraz sytuacji finansowej klienta.
Zalety Pożyczek na Raty
- Regularny harmonogram – możliwość zaplanowania płatności w kolejnych miesiącach.
- Rozłożenie zobowiązania – brak konieczności jednorazowego zwrotu całego kapitału.
- Różne okresy finansowania – możliwość porównania krótszych i dłuższych terminów, jeśli są dostępne.
- Prawo do wcześniejszej spłaty – możliwość zakończenia zobowiązania przed planowanym terminem na zasadach ustawowych.
Wady Pożyczek na Raty
- Całkowity koszt – oprocentowanie i opłaty mogą zwiększać kwotę do zwrotu.
- Dłuższy czas zadłużenia – raty mogą obciążać budżet przez wiele miesięcy.
- Ryzyko opóźnień – nieterminowe płatności mogą powodować dodatkowe konsekwencje.
- Indywidualna ocena wniosku – pozytywna decyzja nie jest gwarantowana.
Co Zrobić, Jeśli Nie Możesz Zapłacić Raty w Terminie?
Problemy ze spłatą mogą wynikać z utraty części dochodu, nieprzewidzianych wydatków lub błędnej oceny domowego budżetu. Jeśli zbliża się termin płatności i istnieje ryzyko jej niewykonania, nie należy ignorować sytuacji. Nieterminowe regulowanie zobowiązań może wiązać się z odsetkami za opóźnienie, działaniami windykacyjnymi oraz innymi konsekwencjami wynikającymi z przepisów i umowy.
W szczególności warto unikać automatycznego zaciągania kolejnej kosztownej pożyczki wyłącznie po to, aby uregulować najbliższą ratę. Takie postępowanie może krótkotrwale przesunąć problem, ale równocześnie zwiększyć łączne zadłużenie i utrudnić jego spłatę w kolejnych miesiącach.
Kiedy Skontaktować Się z Pożyczkodawcą?
Najlepiej przed upływem terminu płatności, kiedy wiadomo już, że zaplanowana rata może przekroczyć dostępne środki. Warto wyjaśnić sytuację i zapytać o możliwe rozwiązania, pamiętając, że zmiana harmonogramu lub inne działania mogą wiązać się z dodatkowymi warunkami.
Jeśli zadłużenie staje się trudne do opanowania, pomocne może być również uporządkowanie wszystkich zobowiązań i skorzystanie z niezależnego poradnictwa konsumenckiego. Najważniejsze jest ustalenie planu możliwego do realizacji, zamiast odkładania kontaktu do chwili narastania zaległości.
Jak Sprawdzamy Oferty w Rankingu Pożyczek Ratalnych?
Nasz ranking pożyczek na raty ma ułatwiać użytkownikom zapoznanie się z warunkami finansowania dostępnymi w zestawieniu partnerów. Przy porównywaniu produktów istotne są rodzaj spłaty, dostępna kwota, okres kredytowania, RRSO, całkowity koszt oraz przejrzystość informacji. Szczególną uwagę należy zwrócić na rozróżnienie rzeczywistych pożyczek ratalnych od produktów wymagających jednorazowego zwrotu środków.
Serwis działa w modelu partnerskim i może otrzymywać wynagrodzenie za określone działania użytkowników kierowanych do współpracujących dostawców. Zestawienie nie obejmuje automatycznie wszystkich ofert obecnych na polskim rynku. Kolejność pozycji wynika z faktycznej konfiguracji porównywarki, a nie z gwarancji najniższego kosztu lub największej szansy na przyznanie finansowania. Szczegóły produktu trzeba każdorazowo potwierdzić na stronie właściwej instytucji.
Najczęściej Zadawane Pytania
Czym są pożyczki na raty online?
To produkty finansowe, w których spłata zobowiązania odbywa się zgodnie z harmonogramem obejmującym kilka płatności, a wniosek można złożyć przez internet.
Ile można pożyczyć na raty?
Dostępna kwota zależy od oferty pożyczkodawcy, rodzaju produktu oraz indywidualnej oceny zdolności kredytowej klienta.
Czy można otrzymać pożyczkę na raty bez zaświadczeń?
Niektóre firmy stosują uproszczone procedury dokumentacyjne, ale nadal są zobowiązane do odpowiedniej oceny zdolności kredytowej.
Czy firmy pożyczkowe sprawdzają BIK?
Instytucje pożyczkowe oceniają zdolność kredytową na podstawie przewidzianych prawem źródeł danych, a zakres wykorzystywanych baz zależy od obowiązujących zasad.
Jak obliczyć miesięczną ratę pożyczki?
Należy uwzględnić kwotę kapitału, wszystkie koszty finansowania, okres spłaty oraz model harmonogramu, zgodnie z którym naliczane są raty.
Czy dłuższy okres spłaty oznacza niższy koszt?
Nie, dłuższy okres zwykle pozwala obniżyć pojedynczą ratę, ale może prowadzić do wyższego całkowitego kosztu zobowiązania.
Czy można wcześniej spłacić pożyczkę ratalną?
Tak, konsument ma prawo do wcześniejszej spłaty kredytu konsumenckiego na zasadach określonych w obowiązujących przepisach.
Co zrobić w przypadku problemów ze spłatą rat?
Warto jak najwcześniej skontaktować się z pożyczkodawcą, sprawdzić możliwe rozwiązania i unikać zwiększania zadłużenia bez realnego planu spłaty.
Podsumowanie – Jak Wybrać Pożyczkę na Raty?
Pożyczki na raty 2026 warto porównywać przede wszystkim pod względem całkowitej kwoty do zapłaty, wysokości miesięcznych płatności, okresu finansowania i warunków umowy. Najniższa rata nie zawsze oznacza najtańszą ofertę, a krótki harmonogram nie będzie odpowiedni dla każdej osoby. Nasz serwis pomaga zestawić propozycje partnerów i lepiej zrozumieć różnice między produktami. Przed złożeniem wniosku należy jednak zweryfikować aktualną dokumentację pożyczkodawcy oraz upewnić się, że przyjęte zobowiązanie pozostaje możliwe do bezpiecznej spłaty.